Views: 30
WB – Asahan | Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) yang diumumkan melalui portal e-Announcement Komisi Pemberantasan Korupsi (KPK) menjadi salah satu instrumen keterbukaan informasi untuk memantau kekayaan pejabat publik. Perubahan nilai harta yang dilaporkan dari tahun ke tahun pun menarik dicermati, terutama ketika terdapat perbedaan angka yang cukup mencolok dan memerlukan penjelasan lebih lanjut.
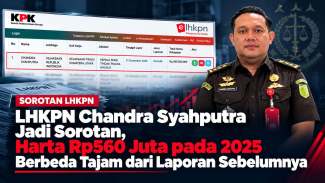
Berdasarkan hasil penelusuran media, Rabu (14/10/2026) melalui tangkapan layar portal e-LHKPN KPK yang diperoleh redaksi, nama Chandra Syahputra tercantum dalam laporan periodik dengan jabatan Kepala Seksi Tindak Pidana Khusus (Kasi Pidsus) pada Kejaksaan Tinggi Sumatera Utara. Data yang terlihat menunjukkan nilai total harta kekayaan sebesar Rp150.500.000 untuk laporan 2023, Rp150.064.061 untuk laporan 2024, dan Rp560.000.000 untuk laporan 2025.
Perubahan angka tersebut memunculkan pertanyaan yang layak diklarifikasi, terutama terkait kenaikan nilai kekayaan pada laporan 2025 dibandingkan dua tahun sebelumnya.
Nilai kekayaan berubah tajam pada laporan 2025
Jika mengacu pada angka yang terlihat dalam tangkapan layar tersebut, nilai kekayaan yang dilaporkan pada 2024 justru mengalami penurunan tipis dibandingkan 2023.
Pada laporan 2023, total harta tercatat sebesar Rp150,5 juta. Setahun kemudian, angka tersebut menjadi Rp150.064.061, atau turun sekitar Rp435.939.
Namun, pada laporan 2025, total kekayaan yang tercantum meningkat menjadi Rp560 juta. Artinya, terdapat kenaikan sekitar Rp409,94 juta dibandingkan laporan 2024, atau sekitar 273 persen.
Jika dibandingkan dengan laporan 2023, kenaikannya mencapai Rp409,5 juta, atau sekitar 272 persen.
Perubahan tersebut merupakan gambaran berdasarkan angka total harta yang ditampilkan portal. Angka itu belum menjelaskan komponen kekayaan mana yang mengalami perubahan, apakah berasal dari tanah dan bangunan, kendaraan, kas dan setara kas, surat berharga, maupun sumber lain yang wajib dilaporkan.
Karena itu, kenaikan tersebut tidak dengan sendirinya menunjukkan adanya pelanggaran. Namun, perubahan yang cukup besar patut ditelaah melalui dokumen LHKPN lengkap agar penyebabnya dapat dipahami secara proporsional.
Bukan sekadar naik atau turun, konsistensi pelaporan perlu dicermati
Dalam penelusuran LHKPN, perhatian tidak cukup hanya diarahkan pada nominal kekayaan. Perlu pula dilakukan pemeriksaan terhadap rincian aset, nilai perolehan, perubahan kepemilikan, utang, serta sumber penghasilan yang mendasari perubahan kekayaan bersih.
Selisih antara laporan 2023 dan 2024, misalnya, relatif kecil. Sementara itu, angka pada 2025 menunjukkan peningkatan yang jauh lebih besar. Perbedaan pola ini menjadi dasar untuk meminta penjelasan mengenai komponen yang berubah dan apakah perubahan tersebut sesuai dengan kondisi keuangan yang sebenarnya.
Pemeriksaan juga perlu memastikan apakah angka yang dibandingkan berasal dari laporan dengan identitas, nomor harta kekayaan (NHK), satuan kerja, dan riwayat jabatan yang sama. Hal ini penting agar tidak terjadi kekeliruan dalam membandingkan data pejabat yang memiliki nama serupa.
KPK membuka ruang pemantauan oleh masyarakat
Portal e-Announcement LHKPN KPK menyediakan fasilitas bagi masyarakat untuk mengakses pengumuman harta kekayaan pejabat negara. KPK juga menjelaskan bahwa publik dapat membandingkan laporan antarperiode serta menyampaikan laporan apabila menemukan informasi yang diduga tidak sesuai, dengan menyertakan bukti pendukung.
LHKPN sendiri merupakan instrumen transparansi dan akuntabilitas. Data yang diumumkan menjadi bahan pemantauan publik, tetapi tidak otomatis membuktikan bahwa kekayaan yang dilaporkan bermasalah ataupun bahwa suatu tindak pidana telah terjadi.
Oleh sebab itu, setiap dugaan ketidaksesuaian perlu diuji berdasarkan dokumen yang lengkap dan informasi yang dapat diverifikasi.
Klarifikasi pejabat dan instansi terkait diperlukan
Untuk menjaga keberimbangan pemberitaan, redaksi perlu meminta penjelasan kepada Chandra Syahputra mengenai perubahan nilai kekayaan yang tercantum dalam laporan 2023–2025, termasuk komponen yang menyebabkan kenaikan pada laporan 2025.
Konfirmasi juga perlu diarahkan kepada instansi tempat yang bersangkutan bertugas untuk memastikan kesesuaian identitas, jabatan, dan satuan kerja pada setiap periode pelaporan. Apabila diperlukan, klarifikasi dapat dimintakan kepada KPK mengenai prosedur penelaahan laporan dan mekanisme penyampaian informasi oleh masyarakat.
Hingga dokumen terperinci dan tanggapan resmi diperoleh, perubahan nilai tersebut sepatutnya ditempatkan sebagai persoalan keterbukaan informasi yang membutuhkan penjelasan, bukan sebagai kesimpulan adanya penyimpangan.
Pada akhirnya, esensi pemantauan LHKPN bukan sekadar menghitung pertambahan atau pengurangan kekayaan seorang pejabat, melainkan memastikan keterbukaan, konsistensi, dan akuntabilitas pelaporan harta kekayaan penyelenggara negara dapat diuji secara objektif oleh publik.(Edi)